
Finansnyt
Posted af John Yde, 30/08/2010

Figuren herover viser øverst udviklingen i beskæftigelsen i USAs største stat, Californien, Men antallet af offentlige beskæftigede har været nogenlunde konstant, så er der miste næsten 1,2 mio. privatansatte job. Samtidig viser en fremskrivning af udviklingen, at udgifterne til pensioner for de offentligt ansatte vil stige eksplosivt i årene fremover (nederste kurve).
Posted af John Yde, 30/08/2010
Daniel Gross argumenter for, at der ikke er tale om en boble i obligationsmarkedet, og han gør det efter vores mening godt. Hvis der var tale om en boble, så skulle markedet gå efter profit. En boble skabes, når folk køber noget, som de forventer (eller bliver lovet) stiger markant i pris, hvilket får flere til at købe, og hvis det til sidst skaber eufori. Men det er jo netop ikke det, der er tilfældet i obligationsmarkedet. Obligationsudstederne (staten) lover faktisk meget lidt. Man køber obligationerne af frygt, og det skaber ikke bobler. Læs artiklen her:
http://www.slate.com/id/2265343/
Posted af John Yde, 30/08/2010

Consumer Metrics Institutes vækstindex er fortsat stærkt negativ med -5,48 – faktisk på linie med nedturen i 2008, som det fremgår af figuren herover.
Posted af John Yde, 30/08/2010

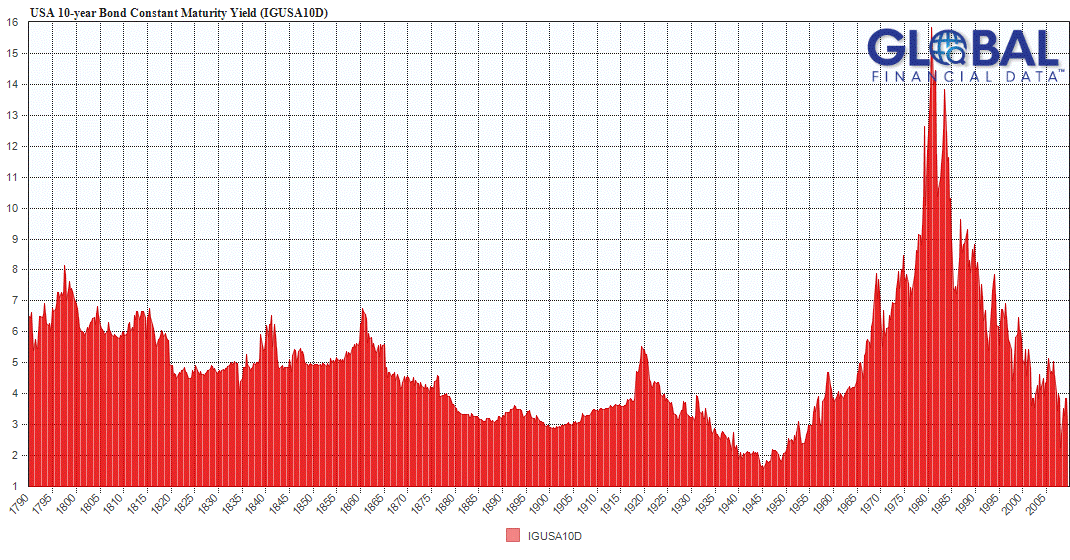
Her er et billede af den 10 årige amerikanske rente siden 1790 konstrueret af Doug Kass fra Real Money. Et tydeligere billede kan ses på dette link:
http://www.ritholtz.com/blog/wp-content/uploads/2010/08/1790-Present.gif
Posted af John Yde, 30/08/2010

De spekulative køberinteresser stiger fortsat i hvedemarkedet på Chicago Børsen. Fredagens opgørelse viser nu et netto spekulativt køb på 36743 kontrakter (rød/grøn kurve), hvilket er højere end niveauet ved toppene i 2007 og 2008 og på linie med toppene i perioden mellem 2002 og 2004. Det taler for, at den nedadrettede korrrektion i Chicago hveden (blå kurve) endnu ikke er afsluttet.
Posted af John Yde, 30/08/2010

I følge ‘Congressional Budget Office’ (CBO) i USA sikrer den amerikanske regerings stimuli af økonomien, at BNP væksten i 2. kvartal er positiv. Derimod vil væksten være negativ uden, både i CBO’s lavvækstinterval og højvækstinterval som vist i grafen.
Posted af John Yde, 27/08/2010

Figuren herover viser den efterhånden meget forskelligartede udvikling, vi ser mellem den amerikanske (Chicago) og den europæiske (Matif) hvedefuture. Den røde kurve viser udviklingen i Matif nov. 2010 kontrakten, mens den blå kurve viser Chicago hveden (dec. 2010) futuren, som er omregnet til euro og om til samme kontraktstørrelse som møllehveden. De to kurver burde altså være omtrent sammenfaldende, hvilket jo også har været tilfældet indtil midten af august. Men forskellen er nu vokset til et niveau, som ikke er holdbar. Hvis den europæiske hvede skulle følge den amerikanske, så burde Matif hveden altså hedde kurs 200 lige nu.
Posted af John Yde, 27/08/2010

Den seneste mindre stigning i møllehveden (basis Matif nov. 10 kontakten) virker svag – i hvert fald i teknisk henseende. Det udmønter sig i en smal svagt opadrettet figur mellem den punkterede røde og grøne linie i figuren herover. Læg også mærke til, at momentum målingen nederst i figuren bliver bremset ved 60 niv. (de tre pile), hvilket netop er en indikation af, at der kun er tale om en korrektiv bevægelse. Oplægget er altså, at kursen skal bryde igennem i nedadgående retning – et signal som yderligere forstærkes af et kig på den amerikanske hvede-futures (basis Chicago dec. 10 kontakten – se chartet herunder), der viser et såkaldt teknisk “flag” opad, hvilket indikerer, at der kun er tale om en pause, før nedturen fortsætter. Der er modstand ved de to gule vandrette stiplede linier mellem 700 og 703. Brud på 690 er første signal om, at korrektionen er afsluttet, og at næste nedtrendfase er startet. 
Posted af John Yde, 27/08/2010

Billederne herover viser øverst procenten af bears (altså negativ indstillede investorer) i USA. Denne kurve viser en mindre stigning til 31,2% p.t. Markedet er altså ikke voldsomt negativt indstillet til markedet. Læg mærke til, at denne kurve var over 50%, da finanskrisen var på sit højeste. Den nederste kurve viser procenten af bulls (de positivt indstillede investorer), og den falder. Markedet er ikke så overbevist om, at vi får en ny optrend. Den er p.t. på 33,3%. Denne kurve ventes at nå eller endog nå under bunden fra ultimo 2008 på 20%, hvis nedtrenden slår igennem.
Posted af John Yde, 27/08/2010

Kul forbruget er faktisk støt stigende, men som grafen herover viser, så skyldes det udelukkende, at forbruget i Kina er vokset ekspolosivt.